引言
在数字经济时代,大型服务企业面临着客户规模庞大、需求多元、竞争加剧的复杂环境。传统管理会计依赖财务指标和历史成本数据进行客户价值评价,难以捕捉客户行为的动态性与潜在价值,导致资源配置粗放、决策滞后。大数据模型的出现,为管理会计提供了从海量多源数据中提炼客户价值洞察的能力,使得客户价值评价体系从静态走向动态、从财务视角走向全景视角。本文旨在探讨如何基于大数据模型搭建客户价值评价体系,并分析其对大型服务企业管理会计的赋能路径与实施要点。
一、传统客户价值评价的局限与管理会计的痛点
传统管理会计对客户价值的评价主要基于历史交易数据,采用客户利润率、收入贡献等财务指标。这种模式存在显著局限:一是维度单一,忽视客户行为、满意度和潜在增长性;二是滞后性强,难以支撑前瞻性决策;三是无法实现精细化客户分层,导致营销与服务体系资源错配。对于大型服务企业,客户数量动辄百万级,传统方法在数据处理效率和深度上均显不足,管理会计难以回答“哪些客户真正创造长期价值”“如何针对不同价值客户配置服务成本”等核心问题。
二、大数据模型构建客户价值评价体系的逻辑框架
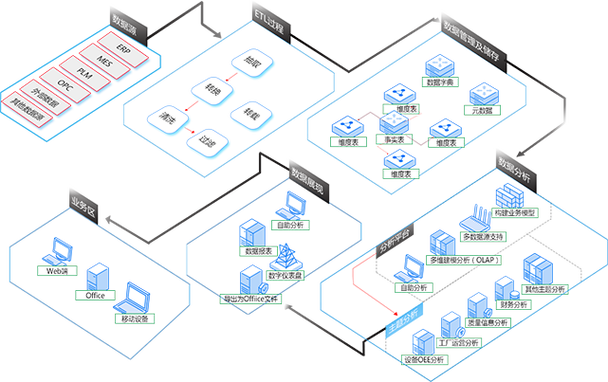
基于大数据模型的客户价值评价体系,遵循“数据融合—特征工程—模型构建—动态评价—策略输出”的逻辑闭环。整合企业内部交易数据、服务记录、成本数据与外部行为数据、社交数据,形成客户全景数据视图;通过特征工程提取反映客户当前价值、潜在价值与忠诚度的关键指标;然后,运用机器学习与统计模型(如RFM改进模型、客户生命周期价值模型、聚类分析与分类预测模型)构建多维度评价模型;实现对客户价值的实时或准实时动态评价,并将结果输出至管理会计的预测、决策与绩效评价环节。
三、多维度客户价值评价指标体系设计
大数据模型支撑下的客户价值评价应包含三个维度:
- 财务价值维度:包括历史收入贡献、利润贡献、服务成本消耗、付费频次与客单价等,由管理会计以作业成本法精细化核算获取。
- 行为与关系维度:涵盖活跃度、服务使用深度、互动频率、留存率与流失倾向等,反映客户粘性与关系深度。
- 潜在与战略维度:包含交叉销售可能性、推荐价值(NPS)、生命周期阶段与增长潜力,以及客户对企业品牌与生态的战略意义。
通过主成分分析、聚类算法(如K-means)对客户进行分层,形成“高价值高潜”“高价值低潜”“低价值高潜”“低价值低潜”等客群画像,为差异化策略提供依据。
四、客户价值评价对管理会计的赋能
- 预算与资源配置:管理会计可依据客户价值分层结果,将营销费用、服务成本与人力资源向高价值客户倾斜,实现资源精准投放,并通过作业成本法追溯服务成本,提升投入产出透明度。
- 盈利分析与定价决策:结合客户行为与成本数据,识别不同客群的真实盈利性,支撑差异化定价与服务包设计,优化客户结构。
- 绩效评价与考核:将客户价值指标(如客户终身价值、价值增长贡献)纳入责任中心考核体系,引导业务部门关注长期客户关系而非短期收入。
- 风险预警与预测:利用模型对客户流失风险与价值迁移趋势进行预测,管理会计可提前编制应对方案,降低经营不确定性。
- 战略决策支持:客户价值地图与动态画像帮助管理层识别高潜市场与生态合作机会,推动管理会计从核算型向战略型转型。
五、实施路径与关键保障
搭建基于大数据模型的客户价值评价体系,需关注以下要点:一是数据治理先行,确保数据质量、标准与安全,打破部门数据壁垒;二是业务与财务协同,管理会计人员需与数据科学团队、业务部门共同定义评价维度与模型参数;三是技术与平台支撑,建立数据中台与模型管理平台,实现模型迭代与评价结果自动化输出;四是嵌入管理流程,将评价结果与预算、定价、绩效等管理会计职能深度集成,形成闭环应用;五是注重解释性与合规性,模型结果应可解释、可审计,符合数据隐私与监管要求。
六、
基于大数据模型搭建客户价值评价体系,不仅是对传统管理会计工具的技术升级,更是思维模式与决策机制的深刻变革。大型服务企业若能充分挖掘大数据价值,构建动态、多维、可执行的客户价值评价体系,管理会计将真正成为价值创造的引擎,助力企业在存量竞争时代实现精益运营与可持续发展。